

Fluxo de caixa misturado entre família e atividade rural dificulta a definição de parcelas e prazos, e a FourAgro afirma incluir essa organização na análise individualizada de cada projeto de crédito e consórcio.
A FourAgro observa, no contato com produtores rurais, que um dos primeiros pontos a organizar antes de planejar a compra de máquinas, terras ou benfeitorias não é o crédito em si, mas a forma como as finanças da família e as da propriedade se relacionam. Em muitas propriedades, o mesmo dinheiro paga insumos, folha de pagamento, despesas domésticas e compromissos pessoais, sem uma linha clara entre o que pertence à atividade e o que pertence à família.
Essa mistura costuma passar despercebida enquanto a operação é pequena ou os resultados são bons, mas vira obstáculo quando o produtor decide investir. Sem saber quanto a atividade realmente gera, fica difícil definir qual parcela cabe no orçamento, qual prazo é compatível com a safra e quanto pode ser destinado à formação de patrimônio. A companhia, que atua há sete anos no planejamento de crédito para produtores, empresários e investidores, trata essa organização como parte do projeto, e não como uma etapa burocrática que vem antes dele.
Finanças misturadas dificultam o planejamento de crédito na propriedade rural
O produtor rural pode atuar como pessoa física ou por meio de empresa, e em muitos casos usa a mesma conta bancária para os dois papéis. O efeito mais imediato é a perda de visibilidade sobre a margem real da atividade: o que entra na colheita e na comercialização se confunde com o que sai para a casa, a escola dos filhos ou a manutenção de bens da família.
Isso afeta o planejamento de crédito de pelo menos três formas. A primeira é o dimensionamento da parcela, que acaba definido pela impressão de quanto sobra no mês, e não por uma leitura do fluxo de caixa ao longo do ano-safra, com receita concentrada em poucos períodos e despesas distribuídas. A segunda é a dificuldade de demonstrar capacidade de pagamento quando a administradora do consórcio ou a instituição financeira pede comprovação de renda ou faturamento, com critérios que variam de uma para outra. A terceira é a confusão patrimonial, já que fica menos claro quais bens pertencem à família e quais pertencem à atividade produtiva.
Como a FourAgro incorpora a organização financeira à análise individualizada
Segundo a empresa, a análise de cada cliente começa pela compreensão do fluxo financeiro real: quando entram os recursos da safra, quais despesas são fixas e quais variam, quanto já está comprometido com outras operações. Só depois, afirma a FourAgro, se discute o valor da carta de crédito, o prazo do grupo e o tipo de bem pretendido, com estruturação personalizada do projeto.
A companhia também leva o cliente a definir em nome de quem a cota será contratada, se da pessoa física ou de uma empresa, e onde o bem ficará registrado, decisões que influenciam o patrimônio e contratos futuros. A empresa diz que esse ponto tem desdobramentos fiscais e jurídicos e que orienta o produtor a discuti-lo com contador e advogado, sem oferecer recomendação tributária.
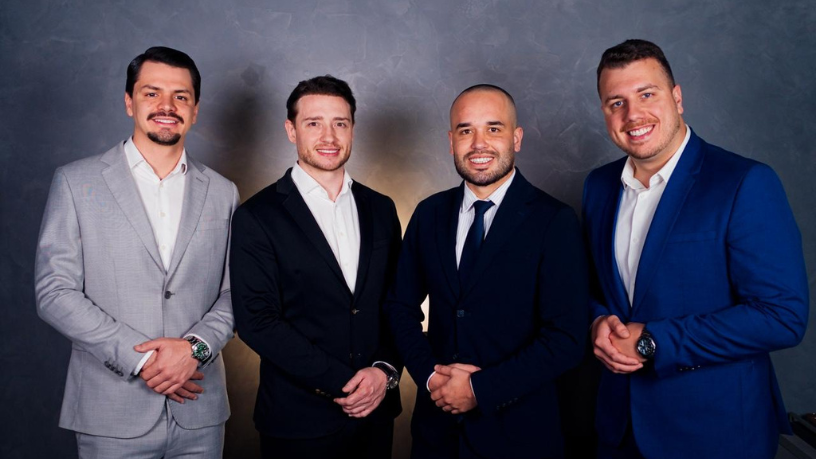
A formação dos quatro sócios, dois bacharéis em Direito, um engenheiro civil e um administrador, é relacionada pela FourAgro à leitura conjunta dos aspectos contratuais, de titularidade e de organização financeira envolvidos. A empresa acompanha as etapas da operação, da adesão ao grupo ao uso da carta de crédito após a contemplação, e afirma que uma base financeira organizada facilita o acompanhamento ao longo do prazo do grupo.
Impacto prático para produtores, famílias rurais e empresas do agronegócio
Para o produtor que pretende adquirir uma máquina ou ampliar a área, a organização prévia ajuda a responder à pergunta que a FourAgro diz ouvir com frequência: quanto posso pagar por mês sem comprometer a operação. A resposta, segundo a companhia, depende de separar o que a atividade gera do que a família consome, e de considerar a sazonalidade da receita, para que a parcela não coincida com os meses de maior aperto no caixa.
Em propriedades em que mais de um membro da família participa da atividade, a separação também evita ambiguidades sobre quem é titular de cada bem e responsável por cada compromisso. A FourAgro afirma que, nesses casos, a definição de titularidade antes da adesão ao grupo reduz o risco de discussões posteriores, sem substituir a orientação de advogados sobre sucessão e partilha.
Empresas rurais já estruturadas em pessoa jurídica costumam ter essa separação mais definida, o que facilita a análise. Ainda assim, a companhia afirma tratar cada caso de forma individual, sem presumir que a estrutura societária, por si só, garanta um fluxo de caixa saudável. A presença da FourAgro em feiras do agronegócio, como Agrishow, Bahia Farm Show, Show Rural, Agrotins e Norte Show, é apontada pela empresa como espaço de contato direto com essas dúvidas.
A companhia ressalta que a organização financeira não garante a aprovação de crédito nem a contemplação em prazo determinado, já que a análise cadastral depende de critérios de cada administradora e as estratégias de lance seguem as regras do grupo. Para a FourAgro, o benefício está em permitir que a decisão de investir seja tomada com informação clara sobre a capacidade de pagamento, e não sobre uma estimativa aproximada do que sobra no fim do mês.